Devis gratuit sur photos La Penne-sur-Huveaune · 13821
Franchise, assurance et libre choix du réparateur
Assuré, vous choisissez votre carrossier : franchise, expertise et libre choix du réparateur expliqués simplement avant de demander un devis.
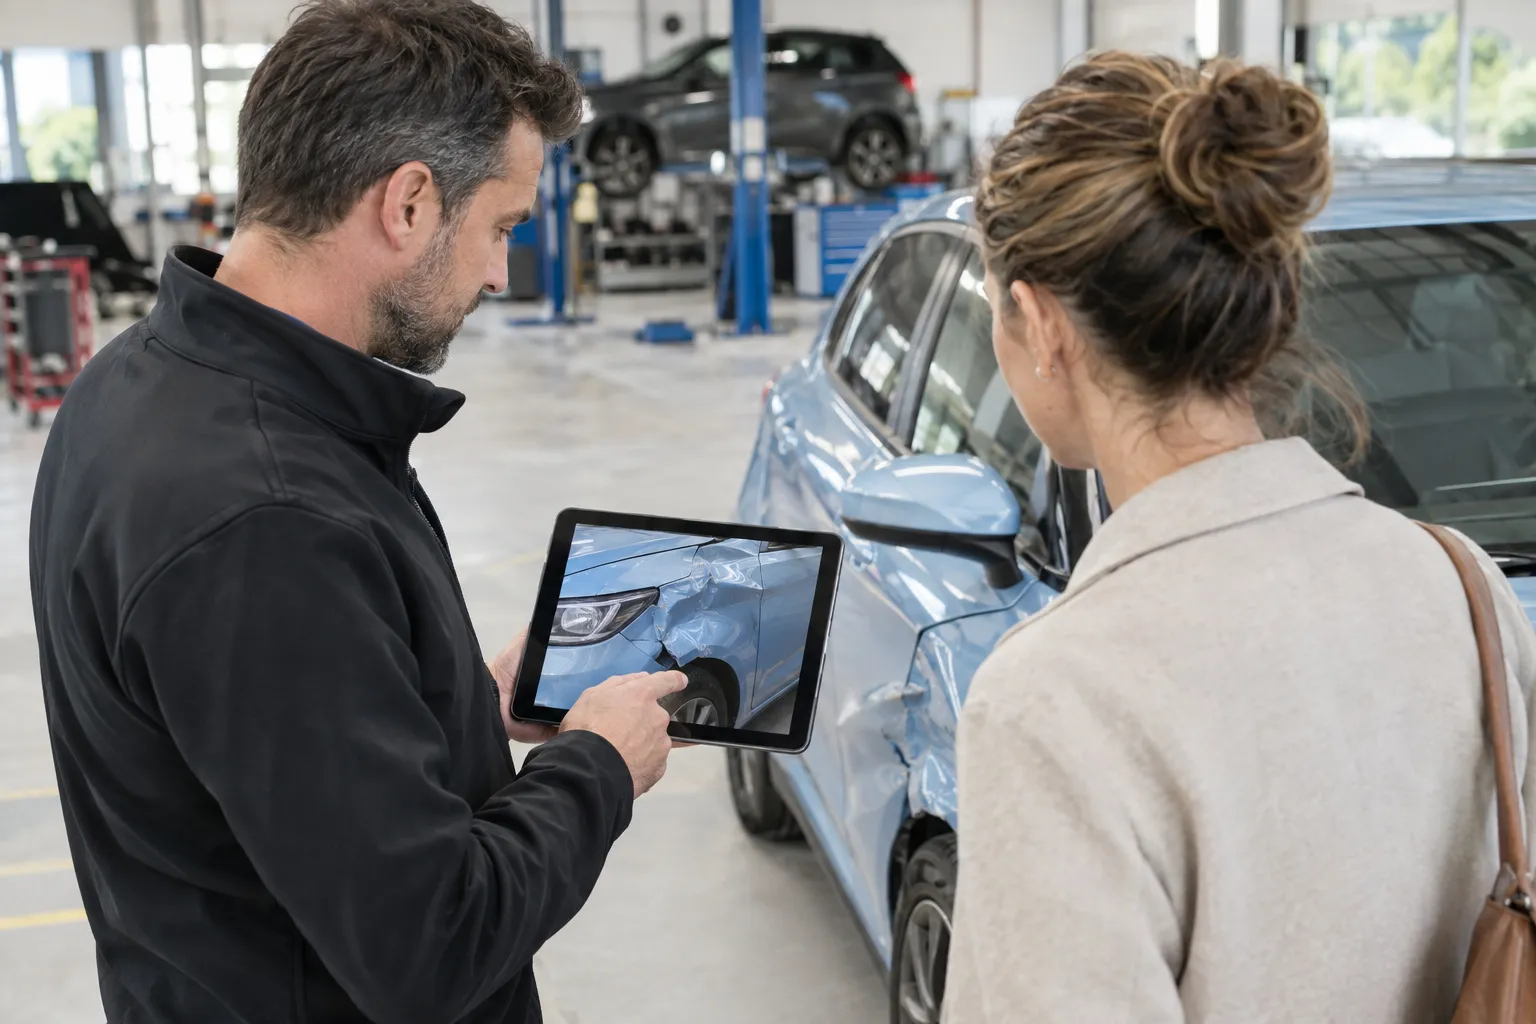
Votre assureur vous a peut-être glissé, au téléphone, le nom d’un garage « avec lequel il travaille ». Faut-il y aller ? Non : la loi Hamon de 2014, qui a modernisé plusieurs règles de la consommation et de l’assurance, est régulièrement citée pour rappeler que l’assuré décide lui-même qui répare sa voiture. Votre contrat ne peut pas vous imposer un atelier.
Réponse courte : oui, même assuré, vous gardez le choix du carrossier. L’assureur peut recommander son réseau, il ne peut pas vous y contraindre. La franchise, elle, découle de votre contrat et reste à votre charge.
Ce qu’on entend par libre choix du réparateur
Le principe tient en une idée : le véhicule est à vous, la décision aussi. Dans la pratique, il existe trois chemins.
- Le réseau de l’assureur. Il simplifie parfois les formalités, voire l’avance des frais. C’est une facilité proposée, jamais une obligation.
- Le carrossier de votre choix. Vous demandez un devis, vous le transmettez à l’assureur si besoin, vous faites réparer, puis le remboursement suit selon vos garanties.
- Le paiement direct sans déclaration. Pour une très petite réparation, certains ne passent pas par l’assurance. C’est un arbitrage personnel.
Pour la formulation exacte des droits, référez-vous à vos conditions générales ou demandez-la par écrit à votre assureur.
La franchise sans jargon
C’est la part du coût qui reste à payer par vous quand le sinistre est pris en charge. Elle varie selon la garantie (dommages tous accidents, bris de glace, vol). Un exemple fictif pour fixer les idées : une réparation estimée autour de 450 euros, avec une franchise de 300 euros, ne laisserait à l’assureur qu’environ 150 euros à rembourser. Dans ce cas, déclarer le dommage rapporte peu, et selon le contrat il peut en plus peser sur la cotisation de l’année suivante. À l’inverse, pour plusieurs éléments à remplacer, la déclaration prend tout son sens.
C’est pourquoi un devis tôt dans la démarche aide à trancher : une fois le montant connu, vous comparez avec votre franchise avant de décider.
Faut-il un expert ?
Pas systématiquement. Pour un dommage modéré, un devis de carrossier peut suffire à instruire le dossier. Quand l’enjeu est plus lourd, l’assureur peut mandater un expert, qui doit passer avant les travaux. Le réflexe : ne rien démonter, ne pas commander de pièces, garder toutes les photos. Si l’estimation de l’expert vous paraît trop basse, discutez-en avec l’assureur en vous appuyant sur le devis écrit.
Application dans la vallée de l’Huveaune
Entre La Penne-sur-Huveaune, Aubagne et l’est de Marseille, les ateliers ne manquent pas, mais courir de l’un à l’autre pour obtenir des chiffres prend du temps. Voici comment nous procédons :
- vous déclarez le sinistre à l’assureur si vous le jugez utile ;
- vous envoyez vos photos et vous cochez « assurance » dans le formulaire ;
- nous préparons un devis détaillé, lisible par l’assureur ;
- vous choisissez en connaissance de cause : réseau de l’assureur ou notre atelier.
Si l’accident est tout frais, lisez d’abord la page sur la réparation après accident. Pour un petit dégât, les rayures et pare-chocs et la peinture de carrosserie offrent des repères de coût indicatifs.
Pour comparer avec votre franchise
À titre indicatif et sans valeur de tarif : une rayure se règle souvent de l’ordre de 100 à 400 euros par élément, un pare-chocs de l’ordre de 150 à 600 euros, un élément remplacé et peint de l’ordre de 400 à 1300 euros. Seul le devis du carrossier, gratuit après photos, fait foi.
Ce que cette page n’est pas
Une information générale, pas un conseil juridique ni une analyse de votre contrat. Pour votre situation, relisez vos conditions ou interrogez votre assureur ; de notre côté, nous établissons un devis clair, poste par poste, que vous pouvez lui présenter.
Questions fréquentes
L'assureur a-t-il le droit de m'imposer son garage ?
Non. Il peut vous suggérer les ateliers de son réseau, mais le choix final est le vôtre, et rien dans un contrat d'assurance auto ne peut vous obliger à faire réparer ailleurs que chez le professionnel que vous désignez.
Que recouvre exactement ma franchise ?
La portion du coût qui reste à payer par vous quand le sinistre est indemnisé. Son montant est écrit dans votre contrat, et il peut différer selon qu'il s'agit d'un bris de glace, d'un vol ou de dommages tous accidents.
Déclarer une petite bosse, est-ce rentable ?
Cela dépend du rapport entre le coût de réparation et la franchise, et des effets possibles sur votre cotisation. Le plus sûr est de relire votre contrat ou d'interroger directement votre assureur.
Un expert vient-il à chaque sinistre ?
Non. Il intervient surtout pour les dommages importants, avant les travaux. Pour les cas modérés, un devis écrit de carrossier suffit souvent.
Obtenir un devis oblige-t-il à faire réparer chez ce carrossier ?
Aucunement. Le chiffrage est gratuit, et vous pouvez le comparer avec ce que propose votre assureur avant de choisir.
Envoyez-nous vos photos, nous chiffrons
Un pare-chocs marqué, une portière cognée ? Décrivez-nous le dégât et joignez quelques photos : nous les regardons et nous vous rappelons rapidement avec un devis gratuit.